A pergunta certa
A pergunta que chega à mesa costuma vir formulada assim: devemos entrar na economia circular? Aparece depois de um cliente grande pedir dados de pegada, depois de um concurso público pontuar critérios ambientais, ou depois de alguém na equipa reparar que a empresa paga para levar material que ainda tem valor. A resposta pedida é binária e a decisão real não é.
A pergunta útil é outra: em que fluxos específicos da operação é que fechar o ciclo melhora a margem e a que volume. Formulada assim, a decisão deixa de ser de posicionamento e passa a ser de engenharia industrial com aritmética por trás. Um fabricante de equipamento pode ter um caso claríssimo de recondicionamento na linha de retoma e nenhum caso na reciclagem de embalagem. Uma unidade agroalimentar pode ter um subproduto que vale dinheiro e três que só valem a fatura de tratamento que já paga.
A economia circular não é uma estratégia que se adota inteira. É um conjunto de operações distintas, com estruturas de custo distintas, que por acaso partilham um vocabulário comum. Tratá-las como bloco único é o primeiro erro e é o mais caro, porque leva empresas a rejeitar o fluxo onde ganhavam dinheiro por causa dos números do fluxo onde não ganhavam.
Por que a intuição falha
Há duas intuições opostas e ambas erram, por razões simétricas.
A primeira diz que reaproveitar sai sempre mais barato do que comprar novo, porque o material já está pago. É a heurística do custo afundado com outra roupagem. O material pode estar pago, mas o processo de o recuperar não está: recolha, transporte inverso, triagem, teste, desmontagem, armazenamento de peças heterogéneas, requalificação e garantia. Cada uma destas etapas tem custo unitário e, ao contrário da produção primária, quase nenhuma beneficia de economias de escala fáceis, porque o input é irregular por natureza. Uma linha nova recebe sempre a mesma matéria-prima com a mesma especificação. Uma linha de recondicionamento recebe o que voltou, no estado em que voltou.
A segunda intuição diz que estas operações são um custo de conformidade que se aceita porque o mercado exige. Essa leitura ignora que parte destes fluxos tem margem estruturalmente superior à do produto novo. Peças de substituição recondicionadas vendem-se com desconto sobre o novo e com custo de aquisição próximo de zero, num mercado onde o comprador tem urgência e pouca alternativa. Não é filantropia ambiental. É aftermarket.
Os critérios
Cinco critérios ordenam a decisão. Aplicam-se a cada fluxo separadamente, na ordem em que aparecem, porque falhar num dos primeiros torna os seguintes irrelevantes.
1. Densidade de valor do fluxo
É o valor recuperável por unidade de volume ou de peso movimentado. Determina quanto custo logístico o fluxo suporta antes de ficar negativo. Um motor elétrico, uma placa de controlo ou um chassis metálico têm densidade de valor alta e aguentam ser transportados centenas de quilómetros. Plástico misto pós-consumo, aparas de madeira ou efluentes orgânicos diluídos têm densidade baixa e só fecham a conta quando o processamento acontece a poucos quilómetros da origem, idealmente dentro da mesma unidade.
Esta é a razão pela qual tantos projetos de valorização de subprodutos morrem na fase de piloto. O ensaio faz-se com material recolhido na própria fábrica e ignora que o volume necessário para viabilidade industrial obriga a ir buscar matéria a mais quatro unidades a 200 quilómetros de distância. O custo por tonelada muda de escala e a conta inverte-se.
2. Previsibilidade do input
Uma operação de recuperação é uma linha de produção com fornecimento aleatório. A variável crítica não é o custo do material. É a variância do que chega: quantidade, timing, estado e composição. Variância alta obriga a sobredimensionar mão de obra, a manter stock intermédio de segurança e a aceitar taxas de rejeição que só se conhecem depois da triagem.
Fluxos com contrato de retorno estruturado (retoma na venda de equipamento novo, aluguer com devolução obrigatória, embalagem reutilizável em circuito fechado com clientes fixos) têm previsibilidade próxima da produção normal. Fluxos dependentes de recolha voluntária no mercado aberto não têm. Nenhum modelo financeiro construído sobre uma taxa de retorno assumida resiste ao contacto com a realidade.
3. Custo de requalificação face ao preço do novo
Este é o critério aritmético central. O produto recondicionado só existe comercialmente com desconto sobre o equivalente novo, tipicamente entre 30% e 50% consoante a categoria e a garantia oferecida. O custo total de recuperação, incluindo as unidades que entram no processo e acabam rejeitadas, tem de caber nesse desconto com margem operacional a sobrar.
| Fluxo | Onde a conta tende a fechar | Onde tende a não fechar |
|---|---|---|
| Recondicionamento | Bens duráveis de valor unitário elevado, com peças normalizadas e diagnóstico rápido | Produto com ciclo tecnológico curto, onde o novo desvaloriza mais depressa do que o custo de recuperar |
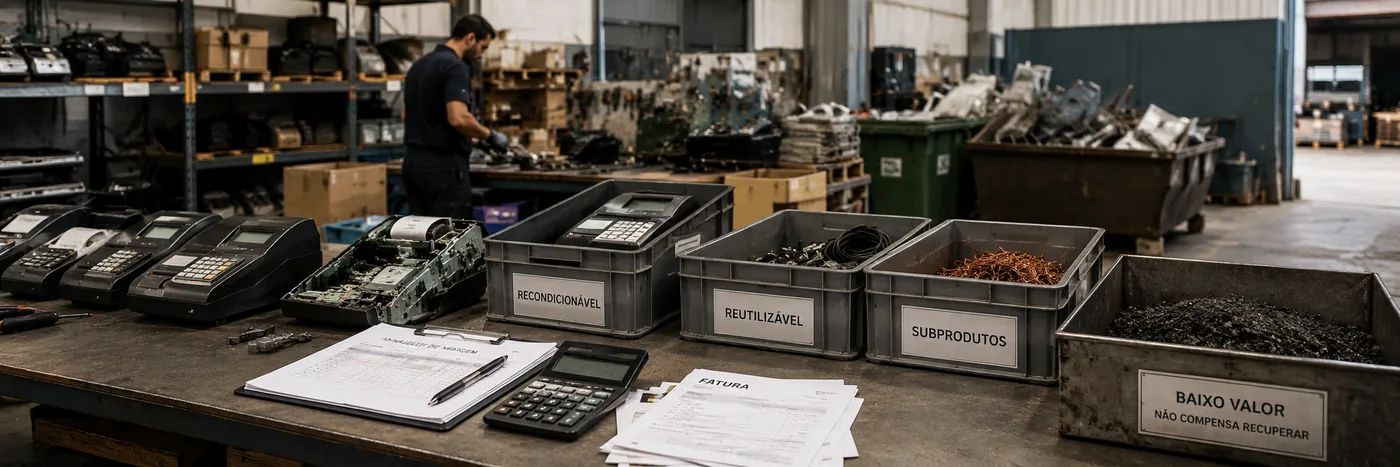
| Reutilização | Circuitos fechados com o mesmo conjunto de clientes e rotação alta (embalagem, contentores, paletes técnicas) | Circuitos abertos onde a taxa de retorno fica abaixo dos 80% e o ativo perdido tem de ser reposto |
| Subprodutos | Fluxo homogéneo, contínuo e concentrado, com comprador industrial identificado antes do investimento | Fluxo sazonal ou disperso à procura de mercado depois de a linha estar instalada |
A coluna da direita não descreve projetos mal executados. Descreve projetos onde a estrutura de custo torna a execução irrelevante.
4. Canibalização do produto principal
Um recondicionado bem posicionado captura procura que não existia ao preço do novo. Mal posicionado, captura procura que já existia. A diferença mede-se antes de lançar, não depois. Mede-se em três eixos: segmento de cliente, geografia e canal. Se o recondicionado vive no mesmo catálogo, com o mesmo comercial e a mesma lista de preços do novo, a canibalização é praticamente garantida.
Há um caso em que a canibalização é aceitável e deve ser deliberada: quando um concorrente já está a capturar esse mercado com peças recuperadas do produto da própria empresa. Aí a escolha passa a ser entre canibalizar em benefício próprio ou em benefício de terceiros.
5. Obrigação regulatória à vista
Parte destes fluxos vai deixar de ser opcional. O regime de responsabilidade alargada do produtor, as regras de embalagem e as exigências de conteúdo reciclado transformam gradualmente uma decisão de margem numa decisão de custo mínimo. Quando isso acontece, o critério muda: já não é se compensa, é qual a forma mais barata de cumprir. Antecipar dois ou três anos permite fazer o investimento no calendário próprio, com o fornecedor escolhido, em vez de o fazer sob prazo. Antecipar dez anos é imobilizar capital sem retorno.
O que medir antes de decidir
Os cinco critérios só operam com números da própria operação. Cinco medidas chegam para posicionar qualquer fluxo:
- Custo atual de eliminação do fluxo, por tonelada ou por unidade, incluindo transporte, taxa de gestão de resíduos e horas internas de manuseamento. É o valor de referência contra o qual qualquer alternativa é comparada e quase sempre está subestimado, porque parte dele está diluída em rubricas de estrutura.
- Taxa de retorno observada, não estimada. Em circuitos existentes, quantos ativos voltam efetivamente e em que prazo. Sem histórico próprio, um piloto de seis meses vale mais do que qualquer referência setorial.
- Rendimento de recuperação: de cem unidades que entram no processo, quantas saem vendáveis. A diferença entre 60% e 85% desloca a viabilidade de todo o caso e só se conhece depois de processar volume real.
- Tempo de diagnóstico por unidade. É o custo escondido do recondicionamento, porque escala linearmente com o volume e não beneficia de automatização enquanto o input for heterogéneo.
- Preço de mercado do equivalente novo e a sua trajetória a 24 meses. Se o novo está a descer 15% ao ano, a janela do recondicionado fecha-se sozinha.
Uma regra prática ajuda a filtrar cedo: se o custo total de recuperação ultrapassa metade do preço do produto novo, o caso depende inteiramente de o volume ser alto e estável. Poucas PME têm esse volume e menos ainda o têm garantido por contrato.
Quando o framework não decide
Há três situações em que estes critérios apontam para não avançar e a decisão certa é avançar mesmo assim.
A primeira é o acesso a mercado. Quando um cliente relevante coloca conteúdo reciclado ou retoma de fim de vida como condição de contrato, o fluxo deixa de ser avaliado pela sua margem própria e passa a ser avaliado pela margem do negócio que sustenta. Deixa de ser centro de lucro e passa a ser custo de aquisição de cliente, que é uma categoria diferente com um limiar diferente.
A segunda é a aprendizagem de processo. A primeira operação de recuperação de uma empresa é sempre a menos eficiente que ela vai ter. Se a trajetória regulatória torna estes fluxos inevitáveis dentro de alguns anos, um projeto que empata capital hoje pode estar a comprar a curva de aprendizagem antes de ela ser obrigatória e cara.
A terceira é o financiamento. Existem instrumentos que alteram a aritmética de forma material. A diferença entre um investimento de 400 mil euros com 40% de comparticipação e o mesmo investimento sem apoio muda o resultado de vários dos critérios acima. O que o framework não decide é se o projeto se justifica por causa do apoio. Um fluxo com densidade de valor baixa e input imprevisível continua a ser um mau projeto depois de comparticipado. Fica apenas menos mau.
Fora destas três exceções, um fluxo que falha os critérios falha-os de forma estrutural. Nenhuma quantidade de execução competente corrige uma conta que não fecha.
Como pensamos esta decisão
Quando este tema aparece em reunião, a primeira coisa que fazemos não é discutir circularidade. É pedir a lista dos fluxos de saída da operação com o respetivo custo de eliminação. Essa lista costuma ter entre cinco e quinze linhas e quase sempre revela que a empresa já paga bastante para se livrar de material que nunca contabilizou como tal.
Depois separa-se. Um ou dois fluxos têm densidade de valor e retorno previsível e merecem análise a sério. Os restantes não têm e a conversa sobre eles termina em cinco minutos, o que liberta atenção para o que importa. É deliberado: a maior perda nestes projetos não é o capital investido no fluxo errado. É o tempo de gestão consumido a discutir sete fluxos quando dois decidiam o resultado.
A partir daí a sequência é sempre a mesma. Piloto com volume real, não com amostra. Comprador industrial identificado e com intenção escrita antes de qualquer investimento em linha. Enquadramento do investimento no instrumento certo, que raramente é o que tem "sustentabilidade" no nome: um projeto de valorização de subprodutos costuma financiar-se melhor como inovação de processo ou eficiência de recursos do que como projeto ambiental, com taxas de apoio e obrigações de reporte diferentes. Só depois se decide a escala.
A economia circular ganhou o vocabulário do posicionamento e perdeu, pelo caminho, o vocabulário da margem. Recuperar o segundo é o que separa um projeto que se sustenta de um projeto que dura enquanto durar o entusiasmo.
Comentários, correções ou contrapontos são bem-vindos: [email protected]