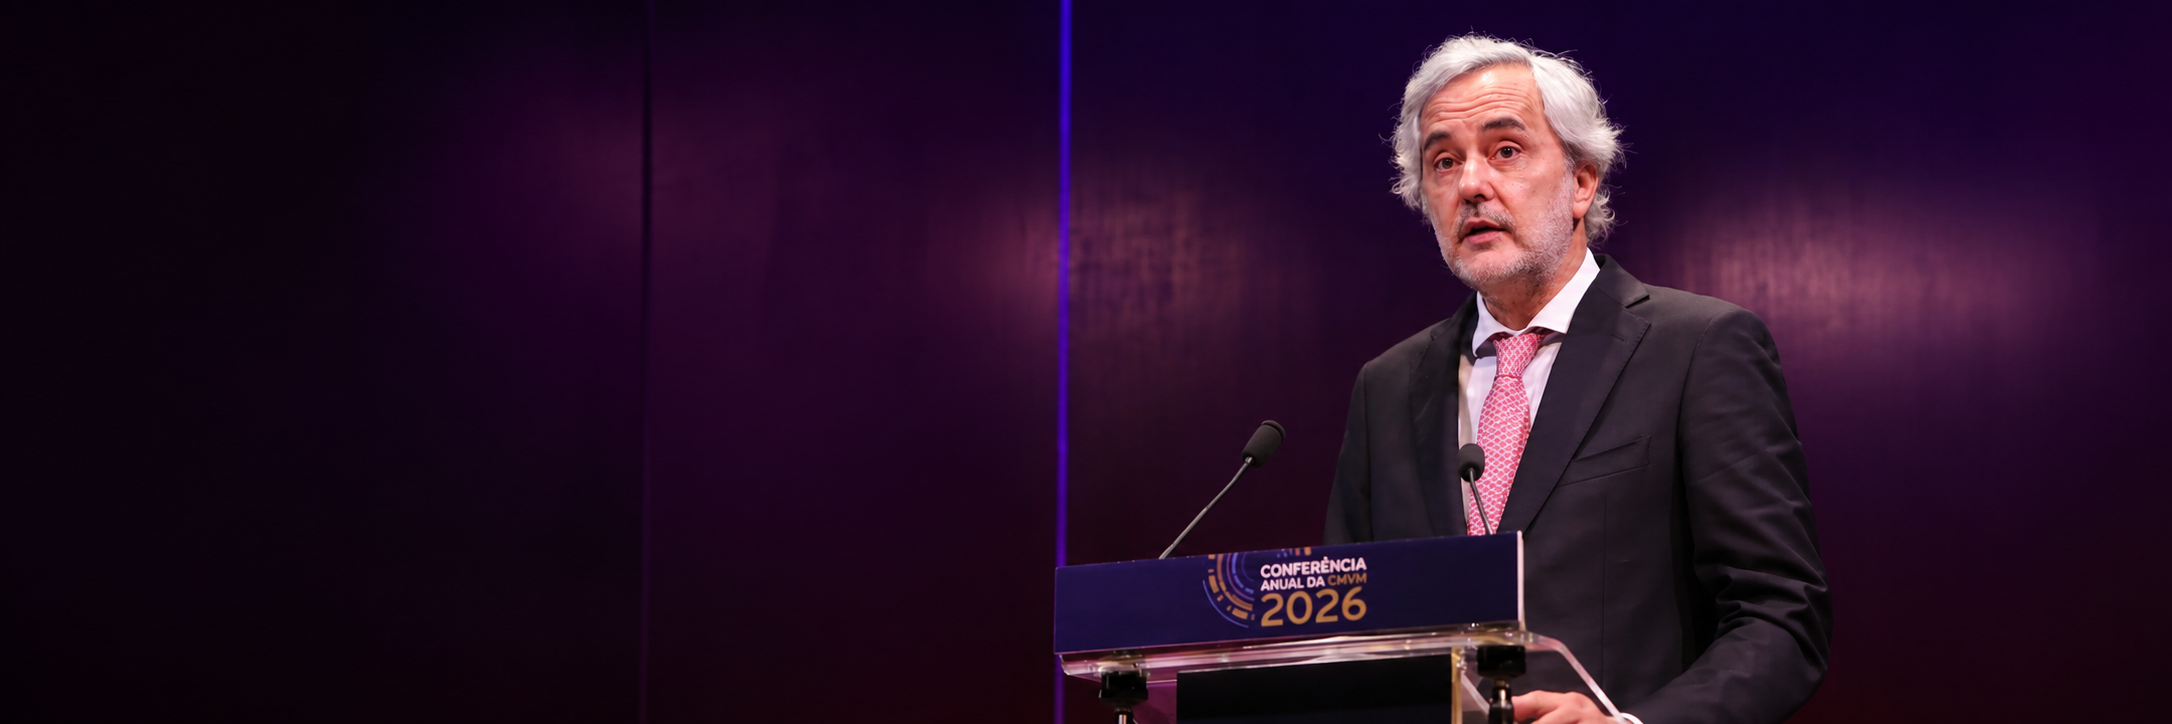
O que se disse em Lisboa
O secretário de Estado do Tesouro e Finanças, João Silva Lopes, abriu a Conferência Anual da CMVM a 27 de maio com uma tese explícita. Portugal e a Europa "precisam de encontrar um ponto de equilíbrio virtuoso entre inovação e confiança nos mercados financeiros". A frase foi proferida num momento simbólico: o regulador português assinala 35 anos de existência.
O discurso assentou em três planos. Primeiro, o funcionamento dos mercados, mais automatizado e interligado. Segundo, o acesso, mais amplo, mais direto e mais diversificado. Terceiro, o papel dos mercados de capitais no financiamento da economia, em crescimento. A leitura governamental é que a digitalização redesenhou a infraestrutura financeira e que essa nova realidade exige um quadro normativo que acompanhe o ritmo da mudança.
Silva Lopes não escondeu os riscos. Identificou a fraude digital, a maior velocidade de propagação de choques e a dependência crescente de sistemas tecnológicos como vulnerabilidades a vigiar. E desenhou uma fronteira: "a tecnologia pode transformar os instrumentos e os processos, mas não pode substituir" a integridade do mercado, a transparência da informação, a equidade entre participantes e a confiança no sistema financeiro. São, segundo o governante, os "alicerces fundamentais" do mercado de capitais.
A conferência serviu também para apresentar o inventário regulatório em curso. Listing Act para reduzir custos de acesso às bolsas regulamentadas. Regulamento MiCA para enquadrar criptoativos. Regulamento DORA para gestão de risco tecnológico no setor financeiro. E um decreto-lei recente que transforma autorizações em comunicações prévias ao supervisor em matéria de publicidade de produtos financeiros, com o argumento da simplificação administrativa.
Até aqui, o registo é institucional e o vocabulário é europeu. A questão estratégica começa quando se transporta este pacote para o terreno português.
A bolsa que continua pequena
Qualquer leitura sobre mercados de capitais portugueses tem de partir da escala. Euronext Lisbon tem hoje menos de 50 empresas cotadas. O PSI, índice de referência, concentra capitalização em meia dúzia de nomes, sobretudo energia, banca e retalho. A capitalização bolsista relativa ao PIB é das mais baixas da União Europeia. A média europeia ronda os 60 por cento. Portugal anda abaixo de 30. Os Países Baixos passam de 150.
A consequência prática é conhecida. As empresas portuguesas financiam-se sobretudo por dívida bancária. Cerca de sete em cada dez euros de financiamento externo de uma PME nacional vêm do banco. Em Espanha a proporção é semelhante. Em França e na Alemanha, o crédito bancário continua dominante mas com uma diferença relevante: os mercados de capitais e o private equity assumem fatias materialmente maiores quando se sobe na dimensão das empresas.
Esta estrutura tem origens conhecidas. Tecido empresarial pulverizado, com a esmagadora maioria das empresas com menos de dez colaboradores. Mercado de capitais com poucos investidores institucionais. Fundos de pensões e seguradoras com dimensão limitada quando comparadas com os congéneres centro-europeus. Cultura empresarial em que a abertura de capital ainda é vista, em muitos sectores, como perda de controlo familiar e exposição reputacional. O resultado cumulativo é um circuito de capital estreito, com pouca rotação e poucos novos entrantes.
O Plano de Ação para a União dos Mercados de Capitais, lançado por Bruxelas em 2015 e relançado em 2020, tinha exatamente o objetivo de corrigir este desequilíbrio à escala europeia. Uma década depois, o diagnóstico do antigo presidente do BCE, Mario Draghi, no relatório sobre competitividade europeia entregue à Comissão em 2024, foi claro: a Europa continua a financiar a sua economia maioritariamente por banca e isso explica parte da diferença de produtividade e capacidade de inovação face aos Estados Unidos. O dossier não é só português, é estrutural.
O que está em cima da mesa
O pacote regulatório referido na conferência da CMVM organiza-se em três blocos com lógicas distintas. Vale a pena olhar para cada um isoladamente, porque resolvem problemas diferentes e produzem efeitos diferentes.
Listing Act
Aprovado pela União Europeia no final de 2024, o Listing Act é a peça que mais diretamente toca o financiamento empresarial. Reduz a complexidade do prospeto de admissão à cotação, alivia obrigações de reporte para emitentes mais pequenos, simplifica regras de market abuse para empresas em mercados de PME e flexibiliza estruturas de capital com direitos de voto múltiplos para fundadores. O objetivo declarado é tornar economicamente viável uma cotação para empresas com capitalização entre 50 e 500 milhões de euros. O custo médio de um IPO em Euronext era, antes desta reforma, estimado entre 5 e 8 por cento da operação. O Listing Act ambiciona descer este custo para níveis comparáveis aos das mid-cap norte-americanas.
MiCA
O Regulamento Markets in Crypto-Assets, em vigor desde 2024 e plenamente aplicável desde o final desse ano, é a peça menos relevante para a esmagadora maioria das empresas portuguesas. Cria um quadro comum europeu para emitentes e prestadores de serviços de criptoativos. Para empresas industriais ou de serviços que não trabalhem com tokens, stablecoins ou plataformas de cripto, o impacto direto é marginal. O seu peso é simbólico e institucional: a Europa quer mostrar que regula um espaço financeiro que cresceu fora dos seus radares.
DORA
O Digital Operational Resilience Act é a peça mais técnica e a que tem maior impacto operacional imediato no setor financeiro. Em aplicação desde janeiro de 2025, impõe a bancos, seguradoras, gestoras de ativos e prestadores de infraestrutura de mercado um quadro integrado de gestão de risco tecnológico: testes de penetração, registo de incidentes, oversight de fornecedores críticos como cloud e SaaS, planos de continuidade. Não é regulação dos mercados, é regulação da infraestrutura que sustenta os mercados.
O pacote, somado ao decreto-lei nacional que substitui autorizações por comunicações prévias na publicidade de produtos financeiros, é coerente em ambição. Quer mercados mais acessíveis às empresas, mais seguros operacionalmente e mais transparentes para o investidor. O alinhamento com a estratégia europeia é claro. A pergunta seguinte é a relevante.
O equívoco do discurso regulatório
A tese implícita em quase todos os discursos institucionais sobre mercados de capitais portugueses é a seguinte: se simplificarmos as regras de acesso, virão mais empresas. É a versão financeira do "se construirmos, eles virão". Há uma parte de verdade nesta lógica. O custo regulatório e o ónus de reporte foram, durante anos, dissuasores legítimos para empresas com 100 ou 200 milhões de euros de faturação. O Listing Act atenua materialmente esse atrito.
Mas o atrito regulatório nunca foi o principal motivo pelo qual há poucas empresas portuguesas em bolsa. Os motivos verdadeiros são outros e a regulação resolve só parcialmente cada um.
Primeiro: a dimensão. Para uma empresa fazer sentido em mercado regulamentado, precisa de uma escala mínima que permita liquidez e cobertura de analistas. Abaixo de 50 a 100 milhões de capitalização, a cotação serve sobretudo como sinal reputacional, não como instrumento de financiamento. E o tecido empresarial português é maioritariamente abaixo desta fronteira. A regulação não cria empresas maiores. Cria condições para que, se existirem, paguem menos custos para acederem ao mercado.
Segundo: a alternativa privada. Nos últimos quinze anos, o capital de risco europeu cresceu de forma significativa. Hoje, uma empresa portuguesa em fase de crescimento tem acesso a fundos de venture capital, growth equity e private equity que dispensam totalmente a complexidade de uma cotação pública. O dinheiro está disponível em mercado privado, com menor exposição informacional e com investidores ativos no governance. Para muitos fundadores, este caminho é mais racional do que abrir capital em bolsa. Listing Act ou não, esta concorrência mantém-se.
Terceiro: a cultura de governance. Estar cotado em mercado regulamentado obriga a estruturas formais, comités de auditoria, reporte trimestral, comunicação ao mercado em prazos curtos, governance independente. É um exercício de transparência permanente que muitas empresas familiares portuguesas, mesmo bem geridas, não estão preparadas para fazer. Quando fazem, descobrem que tem custos internos significativos. A simplificação trazida pelo Listing Act atenua o que é exigido, mas não muda a natureza da exigência.
Quarto: a procura. Mercado de capitais funciona em equilíbrio entre emitentes e investidores. Em Portugal, o lado da procura é fino. Os fundos de pensões portugueses gerem cerca de 22 mil milhões de euros, contra 1,8 biliões nos Países Baixos. Investidores institucionais com mandato para subscrever IPOs portugueses são poucos. Sem procura doméstica robusta, uma operação em Euronext Lisbon depende de apetite estrangeiro, que existe para nomes com escala europeia e não para emissões de 50 a 100 milhões.
O que realmente muda para quem gere uma empresa
A leitura útil para um gestor ou fundador não é se o pacote regulatório vai transformar a Euronext Lisbon. Não vai. A leitura útil é qual a janela que se abre para empresas em fase específica do ciclo.
Para empresas com faturação superior a 50 milhões de euros e EBITDA estabilizada, que estavam a hesitar entre uma operação privada de growth equity e uma futura cotação, o Listing Act muda a equação. O custo total de propriedade de uma cotação caiu. O peso do prospeto reduziu-se. As obrigações pós-IPO foram aliviadas. Para empresas neste perfil, o mercado regulamentado volta a ser uma alternativa real ao private equity, sobretudo quando os fundadores querem manter controlo e a estrutura de voto múltiplo passou a ser admissível na Europa.
Para empresas em fase mais inicial, com necessidades de capital até 10 milhões de euros, o mercado relevante continua a ser o crescente ecossistema de venture capital ibérico e europeu, eventualmente complementado por equity crowdfunding regulado. Listing Act não muda quase nada para este grupo.
Para empresas com infraestrutura tecnológica crítica e relação contratual com o setor financeiro, fornecedores de software, cloud, fintech, gestoras, plataformas de pagamentos, o DORA é a peça a olhar. Os clientes financeiros vão exigir certificações, auditorias e cláusulas contratuais reforçadas. Fornecedores que não consigam responder a estas exigências perdem acesso a uma fatia material do mercado. O custo de compliance é real e tende a concentrar o mercado em fornecedores com escala para suportar a exigência.
| Perfil de empresa | Regulação relevante | Efeito esperado |
|---|---|---|
| PME até 10M€ faturação | Marginal | Mantém financiamento bancário e VC. Sem alteração material. |
| Mid-cap 50-500M€ capitalização | Listing Act | Cotação regulamentada volta a ser alternativa viável ao growth equity privado. |
| Fornecedor de software/cloud do setor financeiro | DORA | Exigências contratuais reforçadas. Custo de compliance sobe. Mercado concentra-se. |
| Empresa com produto cripto/blockchain | MiCA | Licenciamento europeu unificado. Acesso a 27 mercados, custo de entrada mais alto. |
O que isto significa para a sua empresa
O discurso do secretário de Estado é tecnicamente correto e politicamente útil. A integridade do mercado e a confiança do investidor são, de facto, ativos inegociáveis. O pacote regulatório europeu vai na direção certa e reduz atritos que durante anos tornaram a bolsa portuguesa irrelevante para o financiamento de empresas em fase de crescimento. Tudo isto deve ser registado.
No entanto, faltam empresas com dimensão para usar o mercado, faltam investidores institucionais com mandato para o subscrever e faltam fundos de pensões com a escala que existe noutros países europeus. Estas questões não se resolvem com Listing Act. Resolvem-se com política de capitalização das empresas, com reforço dos fundos de pensões, com fiscalidade que premeie o capital investido produtivamente.
Para um gestor ou fundador, há três leituras práticas a fazer agora. Se a sua empresa está em fase de growth equity, com EBITDA estabilizada e capitalização potencial entre 50 e 500 milhões, reabra a conversa interna sobre uma futura cotação. As condições mudaram materialmente. Compare o caminho público com o caminho privado em horizonte de cinco anos e não em horizonte de doze meses. Se a sua empresa fornece infraestrutura tecnológica a entidades financeiras, audite agora a sua exposição ao DORA: as exigências dos seus clientes vão crescer e os contratos que renove em 2026 e 2027 vão refleti-lo. Se a sua empresa trabalha em criptoativos, o MiCA já está em pleno vigor: o licenciamento europeu unificado é uma oportunidade de mercado e simultaneamente uma barreira para quem não consiga absorver o custo de compliance.
O resto, capitalização da economia, profundidade do mercado, cultura de equity em Portugal, é um trabalho de uma geração. Vale a pena seguir o tema, mas sem ilusões sobre o que se passa em Lisboa nos próximos dois anos.
Comentários, correções ou contrapontos são bem-vindos: [email protected]