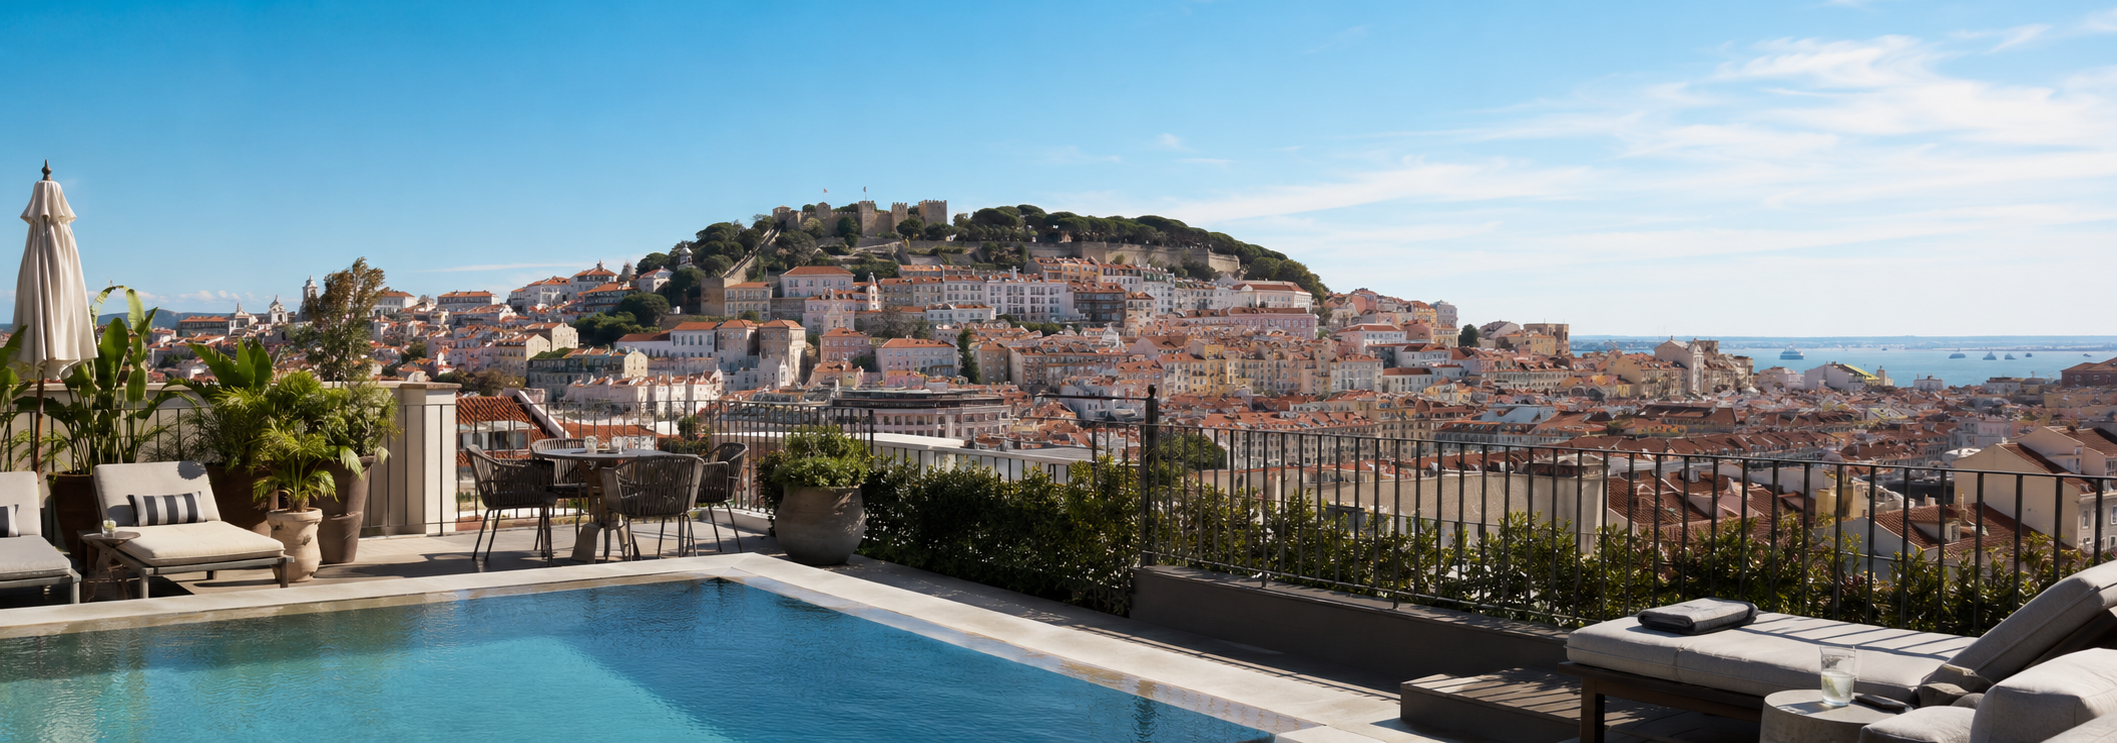
Portugal subiu ao quarto lugar entre os destinos europeus mais atrativos para investimento hoteleiro em 2026, num ranking liderado por Espanha, Itália e Reino Unido. A posição é partilhada com a França, o que coloca o país na primeira divisão europeia de capital alocado a hospitalidade pela primeira vez em três décadas. Lisboa surge em sexto lugar isolado entre as cidades europeias, à frente de praças historicamente mais cotadas como Roma, Amesterdão ou Berlim.
Os números são consistentes com o que se observava no terreno desde 2023: volume de transações crescente, yields a comprimir, novos players institucionais a entrarem no mercado português e um pipeline de novos hotéis a tentar acompanhar uma procura urbana que continua a expandir. O ranking apenas confirma a tese.
O que está por explicar não é o lugar de Portugal. É o que esta classificação significa para quem opera, financia ou pretende investir no setor nos próximos cinco anos.
A leitura dos números
O ranking europeu de atratividade para investimento hoteleiro mede um conjunto de fatores que vai muito além da procura turística absoluta. Pesa o volume de transações fechadas no ano anterior, a evolução de RevPAR (receita por quarto disponível), a yield média do mercado, o pipeline de novos hotéis em construção, a estabilidade regulatória e a expectativa de retorno dos próximos cinco anos. Portugal pontua acima da média europeia em quase todas as dimensões.
A liderança continua a pertencer a Espanha (volume absoluto, profundidade do mercado, escala de Barcelona e Madrid), Itália (peso das praças clássicas e do lifestyle hotel premium) e Reino Unido (Londres mantém-se como mercado de capital institucional por excelência, mesmo após Brexit). Portugal e França ocupam o quarto lugar empatados, o que é em si um dado relevante: trata-se de duas economias com dimensões muito diferentes, mas a França entra no ranking pelo peso de Paris e da Riviera, enquanto Portugal entra pela combinação Lisboa + Porto + Algarve, sem nenhuma cidade isoladamente do tamanho dos competidores principais.
O que isto sugere é simples: o capital institucional está a olhar para Portugal como um país, não como um conjunto de cidades. Essa é uma viragem importante face à narrativa dominante até 2019, em que o investimento se concentrava em ativos individuais com lógicas oportunistas.
Porque agora
Há três forças a empurrar Portugal para o top 4 europeu e nenhuma delas é nova. O que mudou é a sua combinação simultânea.
A primeira é o turismo urbano. Lisboa e Porto deixaram de ser cidades de fim de semana para se tornarem destinos de quatro a cinco noites em média, com ocupação acima dos 80% durante mais de oito meses por ano. Os novos viajantes urbanos, sobretudo norte-americanos e do norte da Europa, gastam mais por noite, pedem categorias superiores e mantêm calendários menos sensíveis à sazonalidade clássica. O hóspede que antes ia a Praga ou a Budapeste passou a considerar Lisboa um destino comparável, com vantagem climática e linguística.
A segunda força é a compressão de yields nos mercados maduros. Em Paris, Londres ou Amesterdão, comprar um hotel prime hoje significa aceitar yields entre 3,5% e 4,5%. Em Lisboa, o mesmo ativo oferece entre 5% e 5,5%, com perspetivas de crescimento orgânico de tarifas ainda por extrair. Para um fundo de pensões alemão ou um family office do Médio Oriente, esta diferença de duzentos pontos base, num horizonte de dez anos e com risco geopolítico baixo, é financeiramente decisiva.
A terceira força é a escassez de oferta. O número de novos quartos em pipeline em Lisboa permanece muito abaixo do que a procura justificaria, pelas razões habituais: licenciamento urbanístico moroso, classificação patrimonial em zonas centrais, custos de reabilitação a subir, mão de obra escassa no setor da construção. O efeito é contraintuitivo mas conhecido: quanto mais difícil é abrir hotéis novos, mais valiosos ficam os hotéis existentes e mais pressão se gera sobre os preços de transação. A escassez é, neste momento, um dos principais motores do investimento, não um travão.
Lisboa, sexta cidade da Europa
Lisboa em sexto lugar no ranking de cidades é provavelmente o dado mais lido com surpresa pelos analistas estrangeiros e o menos surpreendente para quem acompanha o setor desde 2018. À frente ficam Londres, Madrid, Paris, Barcelona e Roma, na ordem expectável. Atrás ficam Amesterdão, Berlim, Milão e Viena, todas com mercados hoteleiros mais antigos, mais profundos e historicamente mais cotados.
Como explicar a posição de Lisboa? Pela combinação de três métricas que poucas cidades europeias conseguem oferecer ao mesmo tempo. Ocupação média acima dos 78%, ADR (average daily rate) a crescer há cinco anos consecutivos acima da inflação e yield prime ainda na casa dos 5%. A maioria das cidades acima de Lisboa no ranking tem ocupação semelhante mas yields muito mais comprimidas. A maioria das cidades abaixo tem yields atrativas mas ocupações em queda. Lisboa está, momentaneamente, no ponto ótimo da curva.
O Porto não entra no top 10 europeu por questão de escala (cerca de 12 mil quartos contra 25 mil em Lisboa), mas sobe consistentemente em rankings ibéricos e está a atrair capital de uma forma que era impensável há cinco anos. Os operadores internacionais que olhavam o Porto como mercado periférico passaram a olhá-lo como mercado complementar a Lisboa, com tese própria, ligada à Ribeira, à reabilitação do Bonfim e à expansão do aeroporto Sá Carneiro.
O Algarve continua a ser uma classe à parte. Não compete no ranking de cidades porque o seu modelo é resort, não urbano. Mas é nele que se concentra o maior volume absoluto de transações hoteleiras em Portugal nos últimos três anos, sobretudo no segmento luxo e ultra-luxo. Para um investidor europeu, o Algarve é hoje uma alternativa séria à Costa del Sol e às Baleares, com tickets médios por quarto ainda inferiores e procura internacional menos exposta ao mercado britânico.
| Praça | Yield prime 2026 | Ocupação média | Tese de investimento |
|---|---|---|---|
| Lisboa centro | 4,8% a 5,2% | 82% | Cobertura urbana premium, escassez de oferta |
| Porto | 5,5% a 6,0% | 76% | Mercado em formação, segmento boutique |
| Algarve resort | 5,8% a 6,5% | 71% anual | Luxo e ultra-luxo, capex em renovação |
| Madeira | 6,2% a 6,8% | 74% | Reposicionamento de stock existente |
| Comporta e costa alentejana | 4,5% a 5,5% | 62% anual | Desenvolvimento greenfield, ticket alto |
A oferta que não chega
O paradoxo central deste ranking é que Portugal entrou no top 4 europeu em parte porque não consegue abrir hotéis suficientes. Lisboa precisaria de cerca de 4.000 quartos adicionais até 2030 para acomodar a procura projetada com taxas de ocupação saudáveis. Em pipeline aprovado e em construção, há cerca de 1.400. A diferença é o que sustenta os preços e atrai mais capital.
As razões para esta escassez são conhecidas e estruturais. Licenciamento urbanístico que demora em média entre 30 e 48 meses entre PIP e alvará final em zonas centrais. Classificação patrimonial que torna muito difícil intervenções estruturais em edifícios pombalinos e gaiolerios. Custos de construção que cresceram cerca de 40% entre 2021 e 2025, com particular pressão em reabilitação. Mão de obra qualificada em escassez crónica, sobretudo em ofícios de restauro. Restrições crescentes ao alojamento local em zonas históricas, que reduzem o stock alternativo mas não criam stock hoteleiro novo.
O Decreto-Lei do licenciamento zero para reabilitação, aprovado para entrar em vigor em setembro de 2026, é o instrumento mais recente para tentar destravar a oferta. A leitura do setor é cautelosa. O decreto simplifica processos em obras de menor envergadura mas não resolve o licenciamento de hotéis novos em zonas históricas, que continua a depender de instrumentos como o PIP e da articulação com a DGPC. Para investidores institucionais, o risco de licenciamento continua a ser o principal fator de desconto na decisão de comprar um terreno ou um edifício para conversão.
Esta tensão explica em parte porque o mercado português está a atrair capital institucional puro, ou seja, fundos com mandatos longos e tolerância a iliquidez, em detrimento de capital oportunista de curto prazo. O capital que entra hoje em Lisboa entra a contar com cinco a sete anos de holding, não com flips de dois ou três anos como na década anterior.
Quem está a comprar
O perfil do investidor hoteleiro em Portugal mudou. Até 2019, o mercado era dominado por capital oportunista anglo-saxónico, family offices ibéricos e operadores nacionais a consolidar portefólios pequenos. A partir de 2022, três tipos de capital tomaram a primeira linha.
Os fundos de pensões e seguradoras europeias entraram no mercado português através de joint ventures com operadores locais. A lógica é simples: precisam de produto core no sul da Europa, têm mandatos para deslocar alocação fora de França e Reino Unido e procuram yields que justifiquem o risco político relativo. Portugal oferece ambas as coisas.
Os family offices do Médio Oriente, sobretudo do Golfo, alocam a Portugal como destino diversificador, frequentemente em combinação com investimento residencial premium e em projetos de hospitalidade integrada. Compram tipicamente ativos trofeu, com prazos longos e indiferença relativa à yield de curto prazo. O foco é preservação patrimonial e ticket de entrada em mercado europeu.
Os fundos de private equity especializados em hospitalidade, sobretudo norte-americanos, voltaram a olhar Portugal depois de uma pausa entre 2020 e 2022. A tese deles é diferente: comprar ativos com mau desempenho operacional, fazer turnaround, reposicionar para uma categoria superior e vender em ciclo de 5 a 7 anos. É capital mais agressivo e mais técnico, que pressiona operadores nacionais a profissionalizarem práticas de gestão de receita, manutenção e capex.
O capital nacional continua presente, sobretudo através das principais cadeias hoteleiras portuguesas e de family offices históricos com presença no setor desde os anos noventa. A diferença é que deixou de competir em igualdade de circunstâncias nos ativos prime de Lisboa, onde tickets de 50 a 150 milhões de euros excluem a maior parte do capital português individual.
O risco que não está no ranking
Nenhum ranking captura tudo. O risco principal deste mercado não aparece nas métricas que sustentam a posição portuguesa. É um risco político e social, lento de instalar mas difícil de reverter quando se instala.
A pressão sobre o setor turístico em Lisboa e no Porto é crescente. Manifestações contra a turistificação, restrições ao alojamento local, novas taxas turísticas, debates sobre limites à abertura de novos hotéis em zonas históricas. Tudo isto está sobre a mesa em 2026 de uma forma que não estava em 2019. Para um investidor com horizonte de dez anos, esta deriva regulatória é o principal fator a vigiar.
Há um segundo risco menos discutido. O modelo de procura que sustenta as ocupações e os preços atuais depende fortemente de tráfego intercontinental, sobretudo norte-americano. A tarifação aérea, a evolução do dólar face ao euro e a estabilidade geopolítica afetam diretamente o pricing power dos hotéis lisboetas. Um ciclo de dois ou três anos de procura americana mais fraca seria suficiente para comprimir margens de operação e reabrir uma janela de negociação para compradores.
O terceiro risco é estrutural e é o menos visível: a dependência do setor hoteleiro como vetor de crescimento da economia urbana. Lisboa transformou-se nos últimos vinte anos numa cidade onde uma parcela crescente do PIB municipal depende direta ou indiretamente do turismo. Isto é simultaneamente uma força (faz o ativo hoteleiro escalar com a economia local) e uma fragilidade (qualquer choque assimétrico sobre o setor afeta desproporcionalmente o resto da economia). É uma conversa que o investidor estrangeiro raramente tem e que o decisor político português evita ter publicamente.
O que muda para os operadores nacionais
Para os operadores hoteleiros portugueses, a entrada do país no top 4 europeu cria oportunidades e ameaças em proporções comparáveis. A oportunidade óbvia é o aumento do valor dos ativos existentes. Um hotel comprado em 2016 em Lisboa pelo equivalente a 150 mil euros por quarto vale hoje 280 a 350 mil euros por quarto no mesmo segmento. Para quem investiu cedo, é um ganho de capital significativo sem necessidade de venda.
A ameaça é a entrada de capital institucional internacional, que opera com padrões de gestão, capex e relação com marca diferentes dos do operador médio nacional. Os operadores portugueses que sobreviverem com vantagem competitiva nos próximos dez anos serão os que profissionalizarem três áreas: gestão de receita (revenue management com tecnologia e análise de dados), manutenção preventiva e ciclos de renovação (em vez de capex reativo) e branding/posicionamento de cadeia.
Os operadores pequenos e médios, com um ou dois hotéis, terão duas opções estratégicas. Crescer através de aquisição, o que exige capital e capacidade de execução, ou vender com prémio para players internacionais e reciclar o capital noutras geografias ou noutras classes de ativo. A terceira opção, manter-se na atual escala sem profissionalizar, será cada vez menos viável.
- Profissionalizar revenue management: dados em tempo real, pricing dinâmico, integração de canais e contratos com OTAs negociados em condições atuais, não herdadas.
- Plano de capex plurianual: evitar capex reativo, manter o ativo em ciclo de renovação que justifique o pricing power conquistado.
- Branding e posicionamento: em mercado competitivo, a marca importa. Hotéis sem narrativa clara perdem para hotéis com narrativa, mesmo de qualidade técnica comparável.
- Avaliação periódica do ativo: conhecer o valor de mercado real do hotel anualmente. A diferença entre vender em 2026 e em 2029 pode ser substancial nas duas direções.
O que isto significa para a sua empresa
A entrada de Portugal no top 4 europeu do investimento hoteleiro é menos uma notícia e mais uma confirmação de algo que vinha a acontecer há cinco anos. O que importa agora não é celebrar a posição. É decidir o que se faz com ela.
Para quem opera hotéis em Portugal, a janela atual é provavelmente o melhor momento para reavaliar opções estratégicas: vender com prémio, levantar capital institucional para crescer, profissionalizar para defender margem, fundir com operadores complementares. Cada opção tem trade-offs claros. A pior decisão é não decidir. O capital estrangeiro que está a entrar no setor opera em ciclos rápidos. Quem se mantém estático perde poder relativo.
Para quem opera em setores adjacentes (restauração, serviços a hotéis, retalho de zonas turísticas, construção e reabilitação), a tese de Portugal como destino premium tem implicações diretas no posicionamento, no pricing e na profundidade do mercado. Subir gama é mais fácil agora do que será daqui a cinco anos, quando a procura premium estiver consolidada noutros fornecedores.
Para quem considera entrar no setor como investidor nacional, o ticket mínimo subiu e a janela de oportunidade em ativos prime de Lisboa estreitou. Faz sentido olhar para Porto, Algarve, Madeira ou Comporta com tese específica, ou para nichos menos saturados como hostels premium, hotelaria boutique fora dos centros históricos ou conversão de edifícios devolutos em segmentos lifestyle.
Para quem financia o setor (bancos, fundos de dívida, mezzanine), o pricing tem de incorporar o nível atual de yields e a baixa probabilidade de correção brusca. O risco de pricing está mais no fim do ciclo de turismo urbano do que no perfil do crédito atual.
Não há uma resposta universal. Há uma análise específica a fazer por cada empresa em função do seu ativo, do seu balanço, do seu horizonte e da sua tolerância ao risco. É essa análise que a Open Capital faz com operadores, family offices e investidores institucionais expostos ao setor.
Comentários, correções ou contrapontos são bem-vindos: [email protected]